Préparez votre retraite en finançant la transition climatique
Préparez votre avenir avec un PER engagé pour l’environnement, et bénéficiez d’une économie d’impôts dès maintenant.
Les avantages Goodvest x Team for the Planet
Un PER en ligne pour préparer votre retraite simplement en finançant la transition climatique.
Votre épargne est automatiquement investie dans différents fonds responsables en fonction de vos objectifs et de vos profils d'investissement.
Fonds en euros durable, infrastructures vertes, immobilier durable, ETF écologique… Financez des entreprises engagées dans la transition écologique, avec des objectifs climatiques ambitieux.
Contribution financière à des solutions technologiques concrètes pour lutter contre le changement climatique.
Tout se fait depuis votre espace personnel, en quelques clics, sans paperasse inutile.
Déduisez vos versements de votre revenu imposable, dans la limite de vos plafonds : un avantage fiscal d'autant plus fort que votre tranche marginale est élevée.
Pas de frais d'entrée, de versement ni d'arbitrage. Des frais de gestion compris entre 1,55 % et 1,75 % tout compris, soit jusqu'à deux fois moins qu'un contrat bancaire classique.
Ouvrir votre PER Goodvest x Team for the Planet en ligne, en 3 étapes
Vous renseignez votre horizon de retraite, votre tolérance au risque et le montant à investir. Ces réponses construisent votre allocation en gestion pilotée, gérée pour vous par notre équipe, sans avoir à sélectionner vous-même les fonds.
Vous complétez le formulaire et téléchargez les justificatifs habituels : pièce d'identité en cours de validité, justificatif de domicile et RIB. La signature est électronique.
Le PER Goodvest x Team for the Planet s'ouvre dès 300 € accompagnés d'un versement mensuel de 50 €, ou dès 1 000 € sans versement programmé. Ce premier versement active votre plan.
Vous avez déjà un PER ailleurs ?
Regroupez vos anciens contrats (PER, PERP, Madelin…) sans perdre l'antériorité fiscale grâce à notre service gratuit et en ligne. Les frais de transfert sont gratuits pour tout contrat de plus de 5 ans.
Financez des innovations climatiques de rupture
À travers un fonds d’investissement qui réunit 90 % d’obligations dédiées à la transition écologique et jusqu’à 10 % d’actions non cotées Team for the Planet, allouées en cours d’année.


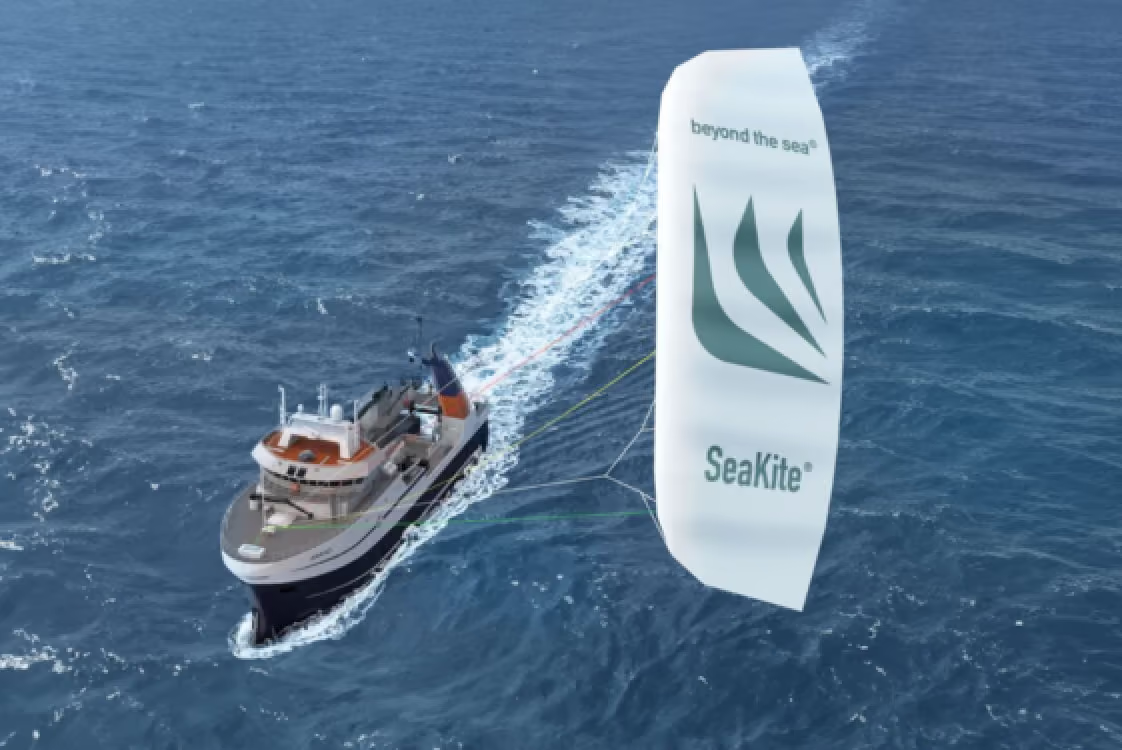
Une voile de traction autonome, pour propulser les navires à la force du vent et réduire leur consommation de carburant de 20 % en moyenne.


L’entreprise qui transforme la puissance des vagues en une énergie décarbonée.


Air Booster métamorphose les façades en capteurs solaires pour réguler naturellement la température et réduire la consommation d’énergie.
Goodvest est primé pour son excellence et son innovation
Nos experts sont à votre service


Questions fréquentes sur le fonds
En quoi consiste le PER Goodvest x Team for the Planet ?
Nous avons créé un portefeuille exclusif en édition limitée, spécifiquement pensé pour renforcer votre soutien aux projets Team for the Planet. Ce portefeuille est surexposé au fonds Team for the Planet - Goodvest Sustainable Bonds by Ecofi. Cela signifie que le fonds prend une place plus importante que dans la gestion pilotée des autres portefeuilles Goodvest*.
Ce portefeuille a été pensé spécialement pour celles et ceux qui souhaitent maximiser leur soutien aux innovations de Team for the Planet à travers leur épargne, tout en conservant une allocation diversifiée et équilibrée d’un point de vue rendement risque.
Le portefeuille se nomme Goodvest x Team for the Planet et il est disponible via notre assurance-vie Goodlife.
Le fonds permet d’investir dans des actions non cotées TFTP qui finance des innovations climatiques telles que :
- Carbon Time, une innovation majeure qui augmente la capacité de séquestration du CO₂ par l’océan.
- Seaturns qui transforme la puissance des vagues en énergie décarbonée : grâce à un système cylindrique de récupération de la puissance des vagues d’une puissance de 200 kW.
- Le fonds est intégré à tous les portefeuilles Goodvest sauf :
- le portefeuille Économie Réelle (Goodlife), qui investit à 100% dans des supports non cotés
- le portefeuille 100% Fonds Euro Objectif Climat (Goodlife)
- les portefeuilles Impact 360° (Goodlife) souscrits avant le 5 mars (le fonds sera intégré à ces portefeuilles dans un second temps)
Comment fonctionne la déduction fiscale du PER ?
Le PER vous permet de réduire vos impôts, et ce dès la toute première année d’investissement. La règle générale est que chaque euro versé sur votre PER peut être déduit de votre revenu imposable.
Par exemple, si votre revenu annuel est de 45 000€ et que vous versez 4 500€ sur votre PER, vous ne serez plus imposé que sur 40 500€.
Cette déduction d’impôts est limitée à un plafond annuel, au choix qui vous est le plus favorable :
- 10% de vos revenus de l’année précédente (avec un maximum déductible de 37 094€)
- ou 10% du plafond annuel de la sécurité sociale l’année précédente (soit 4 637€ pour les versements effectués en 2025).
Vous pouvez vérifier le montant maximal que vous pouvez verser sur votre PER directement sur votre déclaration de revenus puis utiliser le simulateur Goodvest pour estimer votre économie d’impôt.
Comment transférer un PER, PERP ou Madelin existant ?
Oui. Après avoir ouvert votre nouveau PER en ligne, vous demandez le transfert depuis votre espace client : le nouvel établissement se charge des démarches auprès de l'ancien. Vous conservez votre antériorité et vos avantages fiscaux.
Si votre ancien contrat a plus de cinq ans, aucun frais de transfert ne peut vous être facturé ; en deçà, ils sont plafonnés à 1 % de l'encours. Comptez en moyenne deux à quatre mois pour finaliser l'opération, un délai qui dépend de l'ancien assureur.
Quelle est la stratégie d'investissement du fonds ?
L’objectif du fonds Team for the Planet - Goodvest Sustainable Bonds by Ecofi est d’investir dans des initiatives qui contribuent à l'accélération de la transition environnementale. Cela inclut, par exemple, le développement de l'énergie éolienne ou l'électrification des transports.
Que ce soit à travers les obligations d’entreprises, d’organisations nationales ou supra-nationales, ou les actions non cotées de TFTP, le but du fonds est d’aider au développement de projets durables via l’épargne.
Quand puis-je récupérer mon capital ?
À la différence d’une assurance-vie, un Plan d’Épargne Retraite est bloqué, et ce jusqu’à la retraite.
Il existe néanmoins des motifs de sortie anticipé, comme le décès du conjoint ou l'achat d'une résidence principale. Notez qu'en cas de sortie pour l’achat d’une résidence principale, l'économie d'impôts générée lors du versement doit être restituée.