Accueil BlogAssurance-vies
Tout savoir sur l'abattement de l'assurance-vie : 4 600 €, 152 500 €, 30 500 € etc.
Tout savoir sur l'abattement de l'assurance-vie : 4 600 €, 152 500 €, 30 500 € etc.
Par
Matthieu Le Blouc'h
•
Le
26
/
10
/
2025
•
11
minutes de lecture
La collecte en assurance-vie connaît un niveau historique : la collecte nette de l'année 2025 est de l'ordre de 50 milliards d'euros (environ 44 milliards hors épargne retraite), contre 22,8 milliards en 2024 (source : ACPR, L'assurance-vie en 2025).

Parallèlement, les rachats d’assurance-vie sont en baisse. Au premier semestre 2025, ils s’établissaient à 36,6 milliards d’euros, soit 11,2 % de moins par rapport à la même période en 2024.
En période d’épargne record (le taux d’épargne des ménages ayant atteint 18,3 % de leurs revenus en 2025, selon l’INSEE), l’assurance-vie devient une enveloppe de placement privilégiée, grâce aux abattements fiscaux et successoraux, que nous allons décomposer dans cet article.
Les montants à connaître sur l’abattement de l’assurance vie
Afin d’optimiser votre contrat, vous devez maîtriser les trois abattements fondamentaux de l’assurance vie. Ils ne s’appliquent pas au même moment, ni sur les mêmes montants. Les abattements conditionnent la performance nette de votre contrat, aussi bien en cas de vie (rachats) que de non-vie (transmission).
Voici les principaux points à retenir, détaillés plus loin dans l’article.
Abattement fiscal sur les gains : 4 600 € ou 9 200 €
Après 8 ans de détention, chaque rachat bénéficie d’un abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple) sur la part d’intérêts imposable.
Ainsi, vous ne paierez pas d’impôt sur le revenu (IR) sur les plus-values inférieures à cet abattement. Néanmoins, les prélèvements sociaux (PS) restent dus.
Cet abattement est renouvelable chaque année : il est donc optimal pour des retraits programmés ou la préparation de votre retraite.

Ouvrez une assurance-vie responsable
Bénéficiez de 3 mois de frais offerts avec le code promo BLOG
Abattement successoral avant 70 ans : 152 500 € par bénéficiaire
Les sommes revenant au bénéficiaire au titre des primes versées avant vos 70 ans, gains compris, sont exonérées de droits de succession jusqu’à 152 500 € par bénéficiaire.
Lire aussi : Comment fonctionne le paiement d'une assurance vie en présence de plusieurs bénéficiaires ?
Ce plafond s’applique sur l’ensemble de vos contrats d’assurance-vie.
Au-delà, la taxation reste forfaitaire (20 % puis 31,25 %), bien inférieure aux droits de succession classiques.
Abattement successoral après 70 ans : 30 500 € sur l’ensemble
Les primes versées après 70 ans bénéficient d’un abattement unique de 30 500 €, partagé entre tous les bénéficiaires.
À savoir : seules les primes versées sont taxables, les intérêts et plus-values restent totalement exonérés, même au-delà du plafond.
Tableau récapitulatif
Abattement fiscal en assurance vie : comment ça marche ?
Ce premier abattement ne concerne que l’imposition des gains en cas de rachat (partiel ou total) et ne s’applique qu’après huit ans de détention, conformément à l’article 125-0 A du Code général des impôts (CGI).
Il correspond à l’avantage fiscal en “phase de vie” du contrat, à la différence des abattements successoraux appliqués au décès.
Conditions d’application après 8 ans
Pour bénéficier de l’abattement, trois règles doivent être réunies :
- Durée minimale de détention : 8 ans. Avant cette échéance, les gains sont imposés au prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux) ou au barème IR sur option fiscale.
- Abattement annuel renouvelable par foyer fiscal. Il est réutilisable chaque année civile, même en cas de rachats multiples. Il ne se reporte pas si vous ne l’utilisez pas.
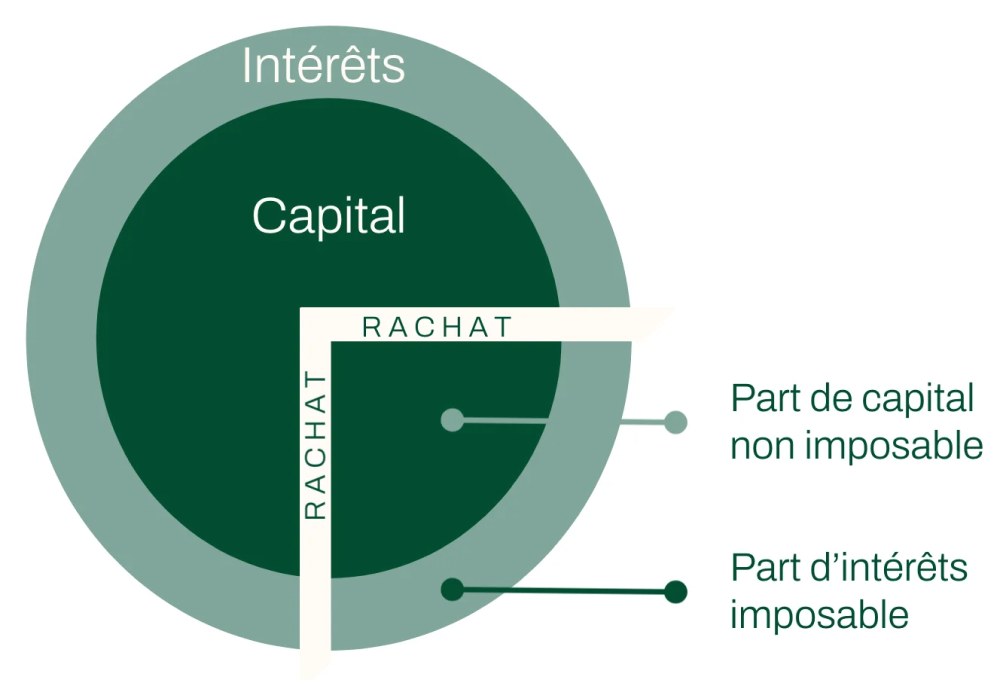
- Application uniquement sur les gains. La fiscalité porte uniquement sur la quote-part d’intérêts comprise dans le retrait, conformément à l’article 125-0 A CGI, qui précise que le rachat comprend une fraction de produits imposables et une fraction de capital.
Si votre contrat d’assurance-vie a moins de 8 ans, vous trouverez toutes les informations nécessaires dans cet article : La fiscalité applicable à un rachat partiel ou total d'une assurance vie
Montant de l’abattement et calcul de l’impôt
Le montant de l’abattement annuel dépend de votre situation familiale :
- 4 600 € d’abattement annuel pour une personne seule
- 9 200 € pour un couple soumis à imposition commune (marié ou pacsé)
Cet abattement s’applique avant le taux fiscal de 7,5 %, qui concerne les contrats alimentés à moins de 150 000 € de primes nettes par assuré (au-delà, le taux passe à 12,8 %).
Ainsi, l’abattement peut réduire ou annuler complètement votre impôt sur les plus-values tout en laissant les prélèvements sociaux dus.
Exemple : vous réalisez un rachat de 20 000 €, dont 6 000 € correspondent à des gains (calcul proportionnel imposé par l’administration).
Si vous êtes célibataire :
- Abattement : 4 600 €
- Base imposable : 6 000 € - 4 600 € = 1 400 €
- Impôt : 1 400 × 7,5 % = 105 €
Si vous êtes en couple et soumis à imposition commune :
- Abattement : 9 200 €
- Base imposable : 6 000 € - 9 200 € = 0 €
- Impôt : 0 €
Dans cet exemple, vous pouvez effectuer un rachat de 20 000 € sans payer d’impôt sur vos gains, seuls les prélèvements sociaux de 17,2 % restent applicables (ici 6 000 € x 17,2 % = 1 032 €).
Exemple donné à titre illustratif, qui ne saurait refléter l'impôt réellement dû dans votre situation.
Lire aussi : Comment récupérer l'argent d'une assurance-vie ?
Assurance vie et succession : avant et après 70 ans
La fiscalité des capitaux transmis dépend de l’âge du souscripteur et du lien avec les bénéficiaires. Ces règles sont définies par le CGI, articles 990 I et 757 B.
Primes versées avant 70 ans : article 990 I
Pour les versements effectués avant le 70e anniversaire du souscripteur, chaque bénéficiaire peut recevoir jusqu’à 152 500 € totalement exonérés de droits de succession, conformément à l’article 990 I du CGI.

Échangez avec un conseiller Goodvest
Nos experts sont là pour vous accompagner
Au-delà de ce plafond, l’excédent est soumis à une taxation progressive : 20 % jusqu’à 700 000 €, puis 31,25 % au-delà.
Cet abattement individuel par bénéficiaire rend l’assurance-vie particulièrement efficace pour transmettre un capital hors succession, notamment aux enfants ou à des tiers (jusqu’à 60 % de taxation sans assurance-vie !).
Lire aussi : Comment anticiper pour mieux optimiser sa succession ?
Primes versées après 70 ans : article 757 B
Le régime fiscal applicable aux primes versées après vos 70 ans repose sur l’article 757 B du CGI, qui prévoit un abattement global de 30 500 € sur l’ensemble des versements effectués après cet âge, tous contrats et tous bénéficiaires confondus.
Ce plafond est partagé entre tous les bénéficiaires, ce qui signifie que s’il est dépassé, la fraction excédentaire réintègre la masse successorale et devient taxable selon le barème des droits de succession (en fonction du lien de parenté).
Contrairement au régime des versements avant 70 ans, l’article 757 B ne s’applique que sur les primes :
- Les intérêts, plus-values et participations aux bénéfices sont totalement exonérés, même au-delà du plafond de 30 500 €.
Selon la performance de l’assurance-vie, cette fiscalité peut devenir avantageuse si les gains représentent une part importante du capital transmis.
Exemple :
Un contrat avec 40 000 € de primes versées après 70 ans et 60 000 € de gains :
- 30 500 € exonérés,
- 9 500 € réintégrés dans la succession (soumis au barème classique),
- 60 000 € intégralement exonérés.
Dans les situations familiales complexes (enfants de plusieurs unions, recomposition familiale), une clause bénéficiaire démembrée peut permettre de réduire sensiblement les droits de succession tout en respectant vos volontés.
Si vous souhaitez optimiser votre contrat, vous pouvez prendre rendez-vous avec un conseiller Goodvest pour être accompagné.
Cas particuliers
Certaines situations modifient l’application des abattements :
- Frères et sœurs : peuvent bénéficier d’une exonération si les conditions de l’article 796-0 ter du CGI sont remplies (âge > 50 ans, célibataire/veuf/divorcé, domicile commun depuis 5 ans avant le décès).
- Fiscalité DSF et assurance-vie pour les non-résidents : les contrats détenus par des non-résidents ou soumis à des conventions internationales peuvent nécessiter une déclaration complémentaire et suivre des modalités spécifiques prévues par le CGI.
Optimiser ses abattements en assurance vie
Il est préférable d’effectuer vos versements en profitant des deux régimes fiscaux complémentaires :
- Avant 70 ans : Article 990 I du CGI, abattement de 152 500 € par bénéficiaire.
- Après 70 ans : Article 757 B du CGI, abattement global de 30 500 €, mais exonération totale des gains, sans limite.
Par exemple, vous pouvez alimenter significativement vos contrats avant 70 ans pour profiter du montant d’abattement le plus élevé, puis réaliser des versements ciblés après 70 ans lorsque l’objectif est de générer des intérêts exonérés pour les bénéficiaires.
Lire aussi : Quelle est la fiscalité de l'assurance vie en cas de décès ?
En cas de rachat partiel, n’oubliez pas de profiter de l’abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple marié ou pacsé) sur les gains, prévu à l’article 125-0 A du CGI.
L’abattement est annuel et non reportable, cela signifie que :
- Un retrait trop important la même année peut générer une imposition inutile ;
- Plusieurs retraits, étalés, peuvent permettre de ramener l’impôt à zéro sur chaque année fiscale ;
- Ce mécanisme est valable sur les contrats de plus de 8 ans.
Enfin, il y a une réflexion à avoir sur la clause bénéficiaire, un outil assez sous-estimé en assurance-vie. Une rédaction précise, hiérarchisée et adaptée à votre situation familiale peut réduire significativement les droits de succession et les risques de conflits entre héritiers.
Si vous souhaitez mettre en place une stratégie adaptée à votre patrimoine et à votre famille, nos conseillers Goodvest peuvent vous accompagner.
Échangez avec un conseiller Goodvest
Nos experts sont là pour vous accompagner
Contenu à vocation informative et pédagogique. Ceci ne constitue pas un conseil en investissement ni une recommandation personnalisée.
Matthieu Le Blouc'h
Rédacteur spécialisé Finance
Diplomé d'un MBA en Gestion de Patrimoine, Matthieu le Blouc'h rédige des contenus sur les finances personnelles (bourse, immobilier, fiscalité etc.). Convaincu que l'éducation financière est essentielle mais trop peu enseignée en France, Matthieu s'est donné pour mission de rendre l'investissement accessible à tous.

Questions fréquentes en Assurance-vies
Qu'est-ce que l'abattement de 152 500 euros pour l'assurance vie ?


Comment fonctionne l'abattement de 30 500 € en assurance vie ?
Quel est l'abattement annuel pour une assurance vie ?
Qu'est-ce que l'abattement de 100 000 € ?
Les derniers articles dans la même catégorie
Tous les articles




Nos experts sont à votre service
Bénéficiez des conseils personnalisés de nos spécialistes en investissement responsable.
Prendre rendez-vous