


Comment défiscaliser avec un PER en 2026 ?

Par
Antoine Lagadec
•
Le
11
/
02
/
2025
•
10
minutes de lecture
Le PER est l'un des rares placements à faire baisser votre impôt l'année même où vous versez. Encore faut-il savoir combien vous pouvez réellement économiser, et si l'opération reste gagnante une fois l'imposition de sortie prise en compte. La loi de finances pour 2026 a par ailleurs modifié deux règles qui changent l'arbitrage pour une partie des épargnants.

L’essentiel
Verser sur un PER réduit votre revenu imposable : l'économie d'impôt est égale au montant versé multiplié par votre tranche marginale d'imposition. Un versement de 5 000 € à une TMI de 30 % fait ainsi baisser l'impôt de 1 500 €.
- Le plafond de déduction atteint 37 680 € pour les versements 2026 d'un salarié, et jusqu'à 88 911 € pour un travailleur non salarié.
- L'opération devient réellement intéressante à partir d'une TMI de 30 %, à condition d'anticiper l'imposition des sommes déduites au moment de la sortie.
- Un versement compte pour l'année où il est effectué : pour peser sur vos revenus 2026, il doit être enregistré avant le 31 décembre.
- Depuis le 1er janvier 2026, les versements réalisés après 70 ans ne sont plus déductibles.
Défiscalisez dès maintenant
Avec le PER Goodvest
Simuler mon projet
Comment le PER fait-il baisser votre impôt ?
Une déduction, et non une réduction d'impôt
Les versements effectués sur un Plan d'Épargne Retraite (PER) sont déductibles du revenu global imposable, ce qui permet de réduire le montant de l'impôt sur le revenu.
Cette déduction ne doit pas être confondue avec un crédit d'impôt ou une réduction d'impôt : ici, les sommes versées réduisent directement la base imposable, et non l'impôt calculé en fin de déclaration.
La nuance a une conséquence très concrète. Une réduction d'impôt de 1 000 € retire 1 000 € à votre note fiscale, quel que soit votre niveau de revenu. Une déduction de 1 000 € retire 1 000 € à votre revenu imposable : ce que vous économisez dépend alors du taux auquel ces 1 000 € auraient été imposés.
Votre économie dépend de votre tranche marginale d'imposition
Ce taux, c'est votre tranche marginale d'imposition (TMI) : celui qui s'applique à la dernière tranche de vos revenus. Il figure sur la dernière page de votre avis d'imposition.
Barème applicable aux revenus 2025, pour une part de quotient familial :
Plus votre TMI est élevée, plus chaque euro versé sur le PER vous fait économiser. C'est le mécanisme central de la défiscalisation par le PER, et c'est aussi ce qui explique qu'elle ne présente pas le même intérêt pour tout le monde.
Combien pouvez-vous économiser d'impôt avec un PER ?
L'économie d'impôt se calcule simplement : montant versé × votre TMI. Un versement de 5 000 € rapporte 1 500 € d'économie à 30 % de TMI, et 2 050 € à 41 %.
Calculs à titre illustratif, hors décote et hors effet du quotient familial. Un versement important peut faire basculer une partie du revenu dans la tranche inférieure : l'économie réelle est alors légèrement inférieure au produit ci-dessus.
Pour chiffrer votre cas précis, notre simulateur de versements sur un PER intègre vos revenus et votre situation familiale.
Le plafond de déduction du PER en 2026
Vous ne pouvez pas déduire un montant illimité. Le plafond dépend de votre statut.
Si vous êtes salarié, fonctionnaire, retraité ou sans activité, le plafond applicable aux versements 2026 correspond au plus élevé de ces deux montants : 10 % de vos revenus professionnels de 2025, nets de cotisations sociales et de frais professionnels, dans la limite de 37 680 € ; ou un plancher de 4 710 €.
Si vous êtes travailleur non salarié, le calcul est plus favorable et repose sur le PASS de l'année en cours (48 060 € en 2026) : 10 % du bénéfice imposable dans la limite de 8 PASS, majorés de 15 % de la fraction du bénéfice comprise entre 1 et 8 PASS. Le plafond maximal atteint ainsi 88 911 €.
Le détail du calcul et les cas particuliers sont traités dans notre article sur les différents plafonds du PER.
Deux leviers pour déduire davantage vos impôts avec un PER
Les plafonds non utilisés se reportent
Si vous n'avez pas saturé votre plafond les années précédentes, le reliquat s'ajoute à celui de l'année. La loi de finances pour 2026 a allongé ce report de trois à cinq ans, mais uniquement pour les plafonds nés à compter de 2026.
Les couples peuvent mutualiser leurs plafonds
Mariés ou pacsés avec déclaration commune, vous pouvez cumuler vos deux plafonds et concentrer les versements sur celui des deux conjoints dont la TMI est la plus élevée. Le choix se signale par une case à cocher au moment de la déclaration.
La déduction fiscale du PER échappe au plafond des niches fiscales
Les avantages fiscaux sont en principe plafonnés à 10 000 € par an et par foyer.
La déduction PER n'entre pas dans ce plafonnement, parce qu'elle agit sur le revenu imposable et non sur l'impôt lui-même. Autrement dit, elle se cumule avec vos autres dispositifs sans les entamer, ce qui en fait un levier utilisable même par un foyer ayant déjà saturé son plafond de niches.

Ouvrez un PER responsable
Bénéficiez de 3 mois de frais offerts avec le code promo BLOG
La défiscalisation par le PER est-elle intéressante dans votre cas ?
À partir de quelle tranche l'opération devient rentable ?
L'avantage à l'entrée n'est pas un cadeau : les sommes déduites seront imposées à la sortie. Ce qui détermine l'intérêt réel de l'opération, ce n'est donc pas le montant économisé aujourd'hui, mais l'écart entre votre TMI pendant la vie active et votre TMI à la retraite.
Cet écart joue en votre faveur dans la plupart des cas, les revenus baissent généralement au passage à la retraite et les barèmes de l’impôt sont réévalués à la hausse chaque année en fonction de l’inflation). En pratique :
- En dessous de 30 % de TMI, le gain est modeste et l'écart entrée-sortie souvent nul, voire défavorable. La déduction perd alors une grande partie de son intérêt.
- À 30 %, l'opération devient réellement intéressante, surtout si vous anticipez une baisse de tranche à la retraite.
- À 41 % et 45 %, l'écart potentiel est le plus large, et c'est là que la déduction pèse le plus lourd.
À cela s'ajoute un effet mécanique : l'impôt économisé aujourd'hui reste investi et travaille pendant toute la durée du plan, alors que l'imposition n'intervient qu'à la sortie.
La contrepartie de la déduction : les sommes déduites sont imposées à la sortie
Déduire vos versements à l'entrée n'annule pas l'impôt, il le décale. Le traitement dépend ensuite du mode de sortie choisi.
*Invalidité, décès du conjoint, fin de droits au chômage, surendettement, cessation d'activité non salariée après liquidation judiciaire.
Des stratégies existent pour lisser cette imposition, notamment en fractionnant les retraits en capital sur plusieurs années. Nous les détaillons dans notre article sur la fiscalité du PER et dans celui consacré à la sortie en rente ou en capital.
Si votre tranche est basse, vous pouvez renoncer à la déduction
La déduction est une option, pas une obligation. Si vous êtes peu ou pas imposable, il est souvent préférable d'y renoncer : les versements non déduits ne sont alors pas imposés à la sortie, et seules les plus-values le sont.
Vous échangez un avantage immédiat faible contre une fiscalité de sortie allégée.
Ce choix se fait versement par versement, au moment de la déclaration.
Ce qu'il faut accepter avant de verser sur votre PER
L'épargne placée sur un PER reste bloquée jusqu'à la retraite, hors cas de déblocage anticipé prévus par la loi. Et les sommes investies sur des supports en unités de compte présentent un risque de perte en capital : la valeur de votre épargne évolue avec les marchés, à la hausse comme à la baisse.
Conseil de Goodvest : L'avantage fiscal ne compense pas ce risque et ne doit pas être le seul motif d'ouverture d'un plan. Il vient s'ajouter à un projet d'épargne retraite de long terme, il ne le remplace pas.
Quand verser et comment obtenir la déduction du PER ?
Un versement compte pour l'année où il est effectué
Un versement réalisé en 2026 se déduit de vos revenus 2026 et produit son effet sur la déclaration déposée au printemps 2027. La date qui compte est donc le 31 décembre.
En pratique, mieux vaut ne pas attendre les derniers jours : les assureurs ont besoin d'un délai pour enregistrer l'opération sur l'exercice en cours. Étaler ses versements sur l'année reste par ailleurs préférable à un effort concentré en décembre, ne serait-ce que pour lisser les points d'entrée sur les marchés.
Où lire votre plafond disponible sur votre avis d’impôt ?
Votre plafond personnalisé figure sur votre avis d'impôt, à la rubrique « Plafond épargne retraite ». Sur l'avis établi en 2026 (revenus 2025), c'est la ligne « plafond pour les cotisations versées en 2026 » qui vous concerne pour vos versements de l'année.
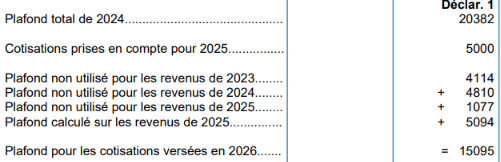
Ce montant intègre déjà vos reliquats des années antérieures. S'il n'apparaît pas, il reste consultable dans votre espace personnel sur impots.gouv.fr.
Comment déclarer vos versements sur un PER ?
Les versements volontaires déductibles se déclarent sur le formulaire 2042, cadre 6 « Charges déductibles », section « Épargne retraite » :
- case 6NS pour le déclarant 1 ;
- case 6NT pour le déclarant 2 ;
- case 6NU pour les personnes à charge.
Ces montants sont le plus souvent préremplis à partir des informations transmises par votre assureur : vérifiez-les plutôt que de les ressaisir. Si vous avez opté pour la non-déduction, ne portez rien dans ces cases. Attention à ne pas les confondre avec les cases 6RS, 6RT et 6RU, réservées aux anciens contrats de type PERP, PREFON ou COREM.
Ce qui change en 2026 avec le PER : plus de déduction après 70 ans
Depuis le 1er janvier 2026, les versements effectués à partir du 70e anniversaire n'ouvrent plus droit à la déduction. Verser reste possible et le plan continue de fonctionner, mais l'avantage fiscal à l'entrée disparaît.
Concrètement, si vous approchez de cet âge et disposez de plafonds non utilisés, l'arbitrage se resserre : c'est avant 70 ans qu'ils peuvent encore être mobilisés.
Quel PER choisir pour défiscaliser ?
L'avantage fiscal est identique d'un contrat à l'autre : il découle de la loi, pas du produit. Ce qui varie, en revanche, c'est ce qu'il en reste au bout de vingt ans. Trois critères pèsent réellement :
- les frais, qui s'appliquent chaque année et grignotent l'économie d'impôt obtenue une seule fois à l'entrée. Mieux vaut choisir un contrat allégé en frais, mais attention aussi à bien vérifier les frais des supports proposés ;
- les supports disponibles, qui déterminent le potentiel de votre épargne sur un horizon long ;
- les frais d'entrée et de versement, qui amputent le capital investi dès le premier euro.
Le PER Goodvest est un PER individuel en gestion pilotée, investi sur une sélection de fonds compatibles avec l'Accord de Paris, avec exclusion des énergies fossiles, de l'armement et du tabac. Il est sans frais d'entrée, accessible dès 300 € avec un versement mensuel de 50 €, ou dès 1 000 € sans versement programmé, pour des frais de gestion compris entre 1,55 % et 1,75 % par an, tout compris. Le but de ce PER est de maximiser le potentiel de rendement net de votre épargne retraite grâce aux frais réduits tout en s’inscrivant dans une stratégie d’investissement à long terme autour de l’un des secteurs les plus porteurs du siècle : le climat et la transition écologique.
Vous pouvez estimer votre déduction et découvrir le fonctionnement du plan sur notre page dédiée à la fiscalité du PER. Comme tout plan investi en unités de compte, il comporte un risque de perte en capital.
Ouvrez un PER responsable
Bénéficiez de 3 mois de frais offerts avec le code promo BLOG
Cet article a une finalité informative et ne constitue pas un conseil en investissement personnalisé. Les supports en unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Antoine Lagadec
Rédacteur spécialisé Finance et Juridique
Juriste d’affaires et économiste de formation, Antoine Lagadec rédige des contenus pédagogiques sur l’investissement, l’épargne et l’immobilier afin d’aider les épargnants à mieux comprendre leurs options et à construire une stratégie d’investissement adaptée à leurs objectifs.

Questions fréquentes en Plan Épargne Retraite
Le PER donne-t-il droit à une réduction ou à une déduction d'impôt ?


Le PER entre-t-il dans le plafond des niches fiscales de 10 000 € ?
Dans quelle case déclarer ses versements PER ?
Peut-on encore défiscaliser avec un PER après 70 ans ?
Les derniers articles dans la même catégorie
Tous les articles



Nos experts sont à votre service
Bénéficiez des conseils personnalisés de nos spécialistes en investissement responsable.
Prendre rendez-vous


